Zone inondable Wallonie 2026 : 9 vérifications indispensables avant d’acheter
·

Zone inondable Wallonie 2026 : avant d’acheter une maison, il est essentiel de vérifier le niveau d’aléa, les antécédents d’inondation et les conditions d’assurance. Acheter une maison en zone inondable en Wallonie en 2026 exige des vérifications particulières. Une habitation peut sembler parfaitement sèche lors de la visite et pourtant être exposée au débordement d’un cours d’eau ou au ruissellement des fortes pluies. Avant de signer une offre ou un compromis, il faut examiner la cartographie officielle, l’historique du bien, l’assurabilité et les coûts potentiels des travaux.
Ce guide propose neuf vérifications concrètes. Il ne remplace ni l’avis du notaire, ni une expertise du bâtiment, ni une confirmation écrite de l’assureur.
Sommaire
1. Consulter la carte officielle de l’aléa d’inondation en Wallonie
La carte de l’aléa d’inondation de la Wallonie est l’outil de référence. Elle couvre les inondations liées au débordement naturel des cours d’eau et les axes de ruissellement. La valeur de l’aléa peut être très faible, faible, moyenne ou élevée : elle combine notamment la fréquence et l’importance potentielles des phénomènes.
Recherchez l’adresse et vérifiez la position précise de la maison, du jardin, de l’accès et des annexes. Une représentation cartographique ne dispense pas d’une analyse locale. Le Géoportail de la Wallonie présente les données officielles et les accès aux cartes.
2. Distinguer débordement de rivière et ruissellement
Le danger ne se limite pas aux maisons situées au bord de l’eau. Lors d’un orage intense, les eaux de pluie peuvent dévaler une rue, un terrain en pente ou un vallon sec. Il faut donc examiner séparément le débordement des cours d’eau et le ruissellement, y compris lorsque la maison est éloignée d’une rivière.
Observez les pentes, les seuils de porte, l’entrée du garage, les soupiraux, les caves et les évacuations. Une visite après une forte pluie peut apporter des indices, sans constituer une garantie.
3. Demander l’historique des inondations et des sinistres
Interrogez le vendeur sur les infiltrations, les remontées d’eau, les débordements et les réparations antérieures. Demandez, lorsque c’est possible, les factures des travaux, les rapports d’expertise et les informations utiles sur les sinistres passés. Une cave repeinte ou un revêtement récent ne prouve pas à lui seul qu’il y a eu une inondation, mais justifie des questions.
Les voisins, la commune et les archives locales peuvent également apporter du contexte. Recoupez toujours ces témoignages avec des documents vérifiables.
4. Faire vérifier les informations dans le compromis de vente
La situation du bien au regard du risque d’inondation doit être examinée avec le notaire. La Wallonie indique que l’information relative à l’aléa est renseignée dans l’acte notarié. Il est prudent d’aborder ce point avant de signer le compromis, car ce dernier peut déjà engager juridiquement les parties.
Consultez également notre guide sur le compromis de vente en Belgique : sept clauses à vérifier. Faites préciser par écrit les informations communiquées, les documents remis et les éventuelles conditions particulières.
5. Obtenir une réponse écrite de l’assureur avant l’achat
Le risque d’inondation peut influencer les conditions d’assurance, la prime et la couverture disponible. Dans certaines situations d’aléa élevé, la couverture peut être refusée selon les règles applicables et les circonstances. Ne supposez donc pas qu’une police incendie standard couvre automatiquement tous les dommages liés à l’eau.
Transmettez à plusieurs assureurs l’adresse exacte, la description du logement et les informations de risque. Demandez une proposition écrite détaillant les garanties, exclusions, franchises et éventuelles conditions de prévention. Comparez les offres avant de vous engager.
6. Examiner les caves, installations et matériaux vulnérables
Une inspection technique doit porter sur les murs enterrés, l’humidité, les installations électriques et de chauffage, la ventilation, les canalisations et les éventuelles traces de moisissures. Le risque n’est pas seulement celui d’une montée d’eau spectaculaire : des infiltrations répétées peuvent dégrader durablement le bâtiment.
Un expert indépendant peut aider à distinguer un problème de condensation, une infiltration ponctuelle et des dégâts liés à une inondation. Demandez un chiffrage des réparations éventuelles.
7. Vérifier les permis et la faisabilité des travaux de protection
Les batardeaux, clapets antiretour, aménagements de seuils et déplacements d’équipements techniques peuvent réduire certains dommages, sans supprimer le risque. Leur pertinence dépend du terrain et du type d’inondation.
Avant d’acheter avec l’intention de transformer la maison, consultez le service urbanisme de la commune. Des contraintes peuvent s’appliquer aux extensions, aux modifications du terrain ou à certains travaux en zone exposée. Un projet techniquement envisageable n’est pas nécessairement autorisé.
8. Intégrer le risque dans le prix et le budget global
Le prix affiché n’est qu’une partie du coût réel. Évaluez les éventuels travaux de prévention, les réparations, la franchise d’assurance, les dépenses de maintenance et le risque de revente plus difficile. Comparez le bien à des maisons de caractéristiques proches, en tenant compte de leur exposition respective.
Pour estimer les frais d’acquisition, lisez notre dossier sur les frais de notaire en Belgique en 2026. Faites établir des devis plutôt que de retenir un montant forfaitaire sans justification.
9. Préparer un plan d’action avant d’emménager
Si vous décidez d’acheter, identifiez les points d’entrée possibles de l’eau et organisez la protection des documents, équipements et objets sensibles. Renseignez-vous sur les dispositifs d’alerte, les itinéraires d’évacuation et les consignes communales. Conservez une liste des contacts utiles et vérifiez régulièrement les équipements de protection.
La prévention est un ensemble de mesures : aucune solution isolée ne garantit qu’un logement restera à l’abri de toutes les inondations.
Pour préparer votre achat, consultez également les cartographies officielles des zones inondables, qui présentent plusieurs scénarios de crue, ainsi que les conseils de prévention et d’alerte du Service public de Wallonie. Ces ressources complètent la carte d’aléa déjà mentionnée dans ce guide.
Zone inondable Wallonie 2026 : tableau des 9 vérifications
| Vérification | Document ou action utile |
|---|---|
| Carte d’aléa | Consulter la cartographie officielle |
| Ruissellement | Examiner les axes d’écoulement et la pente |
| Historique | Demander les sinistres et travaux connus |
| Compromis | Faire relire les informations par le notaire |
| Assurance | Obtenir une proposition écrite |
| État du bâtiment | Faire inspecter caves et installations |
| Travaux | Vérifier autorisations et devis |
| Budget | Intégrer entretien et risque résiduel |
| Préparation | Établir un plan de prévention |
Zone inondable Wallonie 2026 : approfondir les vérifications avant l’offre
La consultation de la carte officielle constitue un premier filtre pour évaluer une zone inondable en Wallonie en 2026, mais elle ne suffit pas à apprécier toutes les conséquences d’un achat.
Une maison peut présenter un risque différent selon la pente de la parcelle, l’emplacement des ouvertures, la présence d’une cave, la hauteur des seuils et le chemin emprunté par les eaux de ruissellement.
Une visite complémentaire après une période pluvieuse peut révéler des indices absents lors de la première visite : traces sur les murs, odeurs persistantes, dépôts de boue ou fonctionnement inhabituel des pompes.
Comparer les cartes avec la situation réelle du terrain
Pour une maison en zone inondable en Wallonie, identifiez la parcelle exacte plutôt que de vous fier uniquement au nom de la rue. Observez les accès au garage, les escaliers descendants, les cours anglaises, les soupiraux et les éventuels points bas du jardin. Demandez au vendeur les plans disponibles, les travaux de drainage déjà effectués et les documents relatifs à des sinistres antérieurs. Un voisin peut également fournir des indications utiles, à recouper avec des documents et des sources fiables.
Les cartes d’aléa d’inondation et les cartes des zones inondables ne répondent pas nécessairement aux mêmes questions. Il convient de lire leur légende, leur date et les explications méthodologiques avant d’interpréter une couleur ou un périmètre. Consultez le Géoportail de la Wallonie et les informations de l’administration wallonne pour retrouver les ressources publiques et leurs mises à jour.
Demander des preuves écrites sur l’historique des inondations
Une déclaration orale du vendeur n’offre pas la même traçabilité qu’un échange écrit. Avant de vous engager, posez des questions précises : quelles pièces ont déjà été touchées, à quelles dates, quelles réparations ont été entreprises et existe-t-il des factures ou des rapports d’expertise ? Demandez si des équipements ont été remplacés après un épisode d’eau dans la cave ou au rez-de-chaussée. Les réponses doivent être examinées avec le notaire et, lorsque la situation le justifie, un expert indépendant.
Ne considérez pas l’absence de traces visibles comme une preuve d’absence de risque. Des peintures récentes, un doublage de mur ou un revêtement neuf peuvent masquer des désordres anciens sans démontrer, à eux seuls, une intention de dissimulation. Une inspection technique est particulièrement pertinente en présence d’humidité récurrente, d’installations électriques situées en sous-sol ou de fissures dont l’origine reste inconnue.
Obtenir une proposition d’assurance avant le compromis
Pour un achat en zone inondable en Wallonie en 2026, le prix d’achat ne représente qu’une partie du coût réel. Contactez plusieurs assureurs en leur communiquant l’adresse exacte, la description du bien et les informations connues sur son exposition. Demandez une réponse écrite concernant les garanties, exclusions éventuelles, franchises, plafonds et conditions applicables. Une simple simulation générale ne remplace pas l’examen du risque propre au bâtiment.
Comparez aussi les garanties portant sur le contenu, les dépendances et les installations techniques. Le fait qu’un risque soit évoqué dans un contrat ne signifie pas que tous les dommages possibles seront indemnisés sans condition. Avant de signer, faites clarifier les passages ambigus par l’assureur ou un courtier compétent.
Construire un budget de prévention réaliste
Faites distinguer les interventions urgentes, les améliorations souhaitables et les travaux qui nécessitent une étude préalable. Une protection ponctuelle contre l’entrée d’eau peut être insuffisante si l’écoulement se reporte vers une autre ouverture. Le déplacement d’équipements sensibles, l’adaptation de certaines prises électriques, la protection des soupiraux ou la révision de l’évacuation des eaux doivent être évalués selon la configuration du bâtiment et les règles applicables.
Demandez plusieurs devis comparables précisant la nature des travaux, les limites de la solution proposée et les garanties de l’entreprise. Prévoyez également une marge pour les découvertes en cours de chantier. Le bon montant dépend du bâtiment : annoncer un budget universel serait trompeur. En présence d’un risque significatif, l’avis d’un spécialiste de l’hydrologie ou du bâtiment peut éviter des dépenses mal ciblées.
Vérifier les conséquences sur la négociation et le financement
Un bien exposé aux inondations peut nécessiter des travaux supplémentaires et entraîner des frais d’entretien particuliers. Avant de négocier, réunissez les pièces qui permettent de justifier votre analyse : extraits cartographiques, réponses écrites, devis, rapports et conditions d’assurance. Discutez avec votre notaire des informations à demander avant tout engagement et de la rédaction des clauses adaptées à votre situation.
Si l’achat est financé par un crédit hypothécaire, vérifiez les conditions de votre banque et les délais de constitution du dossier. Évitez de supposer qu’un financement ou une assurance sera accordé automatiquement. La décision d’acheter doit reposer sur un ensemble de vérifications cohérentes, et non sur un seul indicateur cartographique.
Organiser une dernière visite ciblée
Lors de la dernière visite, examinez séparément le sous-sol, les murs enterrés, les raccords entre sol et façade, les portes donnant sur l’extérieur et les chemins d’écoulement. Photographiez les éléments à faire expertiser avec l’accord du propriétaire. Vérifiez également la facilité d’accès au logement lors d’un épisode de fortes pluies et la présence éventuelle de points bas sur la voirie.
Pour une maison en zone inondable en Wallonie, cette démarche doit rester proportionnée : un niveau d’aléa cartographié n’équivaut pas à une certitude de dommage, mais justifie des questions supplémentaires. L’objectif est d’acheter en connaissance de cause, avec un coût global maîtrisé et des engagements documentés.
Checklist à conserver avant la signature
- Adresse et parcelle correctement identifiées sur les cartes officielles.
- Historique des sinistres demandé par écrit.
- État des caves, ouvertures et installations techniques vérifié.
- Conditions d’assurance obtenues et comprises.
- Travaux éventuels chiffrés par des professionnels.
- Questions juridiques et documents examinés avec le notaire.
- Budget total comparé à d’autres biens présentant moins de contraintes.
Pour approfondir les précautions générales liées à l’achat d’un terrain ou d’un bien en Wallonie, consultez également notre guide Terrain constructible en Wallonie : 12 vérifications avant d’acheter.
Zone inondable Wallonie 2026 : questions fréquentes
Peut-on acheter une maison en zone inondable en Wallonie ?
Oui, la présence d’un aléa ne signifie pas automatiquement que la vente est interdite. Elle impose cependant de mieux évaluer les risques, les conditions d’assurance et les éventuelles contraintes urbanistiques.
Une maison hors de la carte d’aléa est-elle sans risque ?
Non. Le Service public de Wallonie précise que l’absence de zone ou d’axe sur la carte ne garantit pas qu’un endroit soit à l’abri de toute inondation. La carte ne couvre pas non plus tous les scénarios accidentels possibles.
Une maison en zone inondable est-elle toujours moins chère ?
Pas nécessairement. La valeur dépend aussi de l’emplacement, de l’état, des caractéristiques du bien et de la demande. L’exposition au risque doit être intégrée à l’évaluation, sans appliquer automatiquement une décote identique à tous les logements.
Guide pratique complémentaire : zone inondable Wallonie 2026
Pour acheter une maison en zone inondable en Wallonie en 2026, commencez par localiser exactement la parcelle sur la cartographie officielle. Vérifiez la position de l’habitation, de la cave, du garage et des annexes. La cartographie représente un aléa potentiel et non une prédiction certaine pour une date donnée. Comparez ces données aux renseignements communaux et aux observations sur place.
Observer le ruissellement et les accès
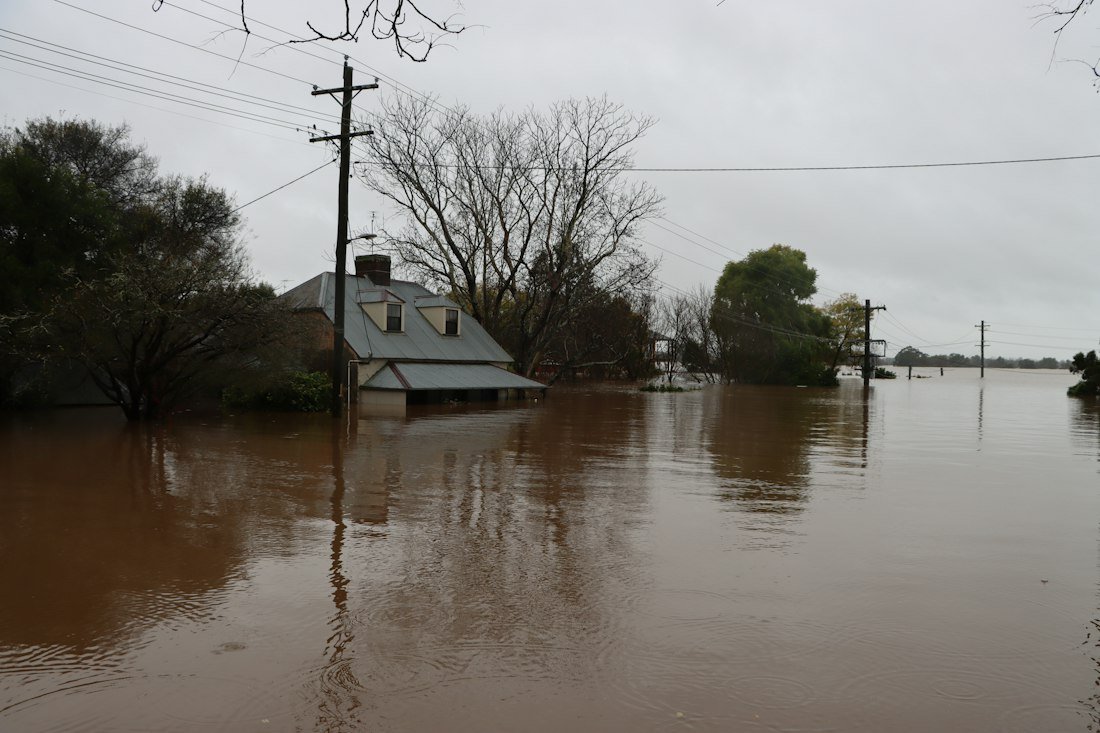
Les eaux peuvent entrer par les portes basses, les soupiraux, les accès au garage ou les réseaux d’évacuation. Examinez les pentes, les seuils, les fossés et les regards. Un bâtiment éloigné d’une rivière peut néanmoins être exposé au ruissellement. Faites vérifier les points faibles par un spécialiste et ne considérez pas une simple visite comme une expertise.

Inspecter la cave et les équipements
Inspectez les traces d’humidité, les installations électriques, les chaudières et les revêtements récents. Demandez les factures de réparations et les éventuels rapports de sinistres. Un expert indépendant pourra distinguer infiltration, condensation et dommages liés aux crues. Exigez des devis écrits pour les travaux envisagés.

Assurance, urbanisme et prix
Demandez avant le compromis une proposition d’assurance écrite précisant garanties, exclusions et franchises. Consultez le service urbanisme pour les aménagements projetés et le notaire pour les informations à mentionner dans les documents. Calculez un budget incluant travaux, maintenance et réserve pour imprévus. Il n’existe pas de décote universelle applicable à toutes les maisons exposées.

Liste de documents à réunir
Conservez la carte officielle consultée, les renseignements urbanistiques, les échanges avec le vendeur, les factures de travaux, les rapports techniques, les devis de prévention et les propositions d’assurance. Vérifiez les conditions de votre offre avec le notaire. Une maison en zone inondable en Wallonie en 2026 doit être évaluée sur la base de ces éléments concrets, et pas seulement sur son prix affiché.
Complément détaillé : décider en connaissance de cause
Lire la carte d’aléa avec méthode
Pour une maison en zone inondable en Wallonie en 2026, notez d’abord l’adresse exacte et les références cadastrales. Sur le portail officiel, identifiez la parcelle et observez les différentes couches disponibles.
Lisez la légende avant de conclure. Une zone de ruissellement et une zone de débordement ne décrivent pas exactement le même phénomène. Regardez aussi les parcelles voisines, les routes en contrebas, les jardins en pente et les accès au garage. Le risque peut concerner une partie de la propriété sans toucher toutes les pièces de la même manière. Conservez une capture datée de la consultation. Si les limites cartographiques sont difficiles à interpréter, contactez le service compétent.
Les cartes sont des outils d’information essentiels, mais elles ne remplacent pas une expertise technique du terrain. Le fait qu’un logement ne soit pas situé dans une zone coloriée ne prouve pas qu’aucune inondation ne puisse survenir.
Les questions indispensables pendant la visite
Lors de la visite, demandez à voir les caves, les locaux techniques et les dépendances. Examinez les seuils, les soupiraux, les évacuations et les accès en pente. Recherchez les traces d’humidité sans tirer de conclusion hâtive : une auréole peut avoir plusieurs causes. Demandez si le vendeur possède des factures de réparation, des photographies d’anciens dégâts ou des rapports d’expertise. Si le revêtement de sol ou les plinthes ont été remplacés, demandez pourquoi.
Vérifiez aussi la hauteur des prises électriques, la position du chauffage et la possibilité de déplacer les objets sensibles. Il peut être utile de visiter les abords après une période de pluie, mais jamais au prix d’un risque pour votre sécurité. Faites intervenir un expert indépendant lorsque les indices sont ambigus. Une maison en zone inondable en Wallonie en 2026 doit être évaluée au-delà de son apparence décorative.
Comparer les assurances avant de s’engager
La couverture d’assurance mérite une démarche distincte de la négociation immobilière. Communiquez l’adresse exacte du bien à plusieurs assureurs et demandez une proposition écrite.
Comparez les garanties concernant les inondations, le ruissellement, les dégâts dans les caves et les éventuels refoulements d’égouts. Regardez les franchises, les exclusions et les mesures de prévention demandées. Ne supposez pas que le contrat du vendeur sera reconduit à l’identique. Si vous avez un doute sur une clause, demandez une explication claire avant de signer. Les conditions varient selon la situation et le contrat ; une règle générale lue sur internet ne permet pas de déterminer avec certitude la couverture d’un logement précis.
Intégrez le coût annuel estimé dans votre budget, ainsi que les éventuels travaux imposés par l’assureur. Une confirmation écrite est plus utile qu’une simple promesse orale.
Préparer un budget réellement complet
Le prix d’achat ne suffit pas à comparer deux biens. Établissez un tableau comprenant le prix, les frais d’acquisition, les réparations immédiates, les dispositifs de prévention, l’entretien et les coûts d’assurance.
Faites chiffrer les travaux par des entreprises compétentes. Une protection amovible d’ouverture, un clapet antiretour et un réaménagement des installations répondent à des risques différents. Aucun équipement ne supprime toutes les formes d’inondation. Vérifiez la faisabilité des solutions proposées et les autorisations éventuelles auprès de la commune. Gardez une réserve pour les imprévus, sans vous fier à un forfait arbitraire. Pour une maison en zone inondable en Wallonie en 2026, une négociation peut se fonder sur des devis et des rapports objectifs.
Une décote automatique ne serait pas sérieuse : l’état, la localisation et l’exposition réelle du bien comptent autant que la mention figurant sur une carte.
Sécuriser le compromis avec le notaire
Avant de signer une offre ou un compromis, transmettez au notaire les renseignements dont vous disposez sur le risque d’inondation. Demandez quels documents doivent être vérifiés et comment les informations essentielles seront reprises dans le dossier. Une offre peut déjà engager son auteur ; il ne faut donc pas attendre l’acte authentique pour poser les questions importantes. Si vous envisagez des travaux ou une extension, interrogez aussi le service urbanisme sur les contraintes applicables.
Les déclarations du vendeur, les informations publiques et les rapports techniques doivent être examinés ensemble. En cas d’incohérence, demandez une clarification écrite. Cette prudence protège aussi le vendeur en rendant les échanges plus transparents. Ne recopiez pas des clauses trouvées en ligne sans conseil adapté à votre transaction. Un professionnel du droit pourra vous expliquer les engagements réellement pris.
Anticiper la vie quotidienne et la revente
L’analyse ne s’arrête pas à la signature. Pensez à la manière dont vous utiliserez le rez-de-chaussée, le garage et les caves. Conservez les documents importants et les objets irremplaçables dans un espace moins vulnérable. Informez-vous sur les consignes locales, les alertes et les itinéraires sûrs. Entretenez les évacuations et contrôlez les protections installées, dans les limites des recommandations professionnelles. Pour une future revente, gardez les factures, les rapports et les documents d’assurance.
Ces pièces permettront à un acheteur d’apprécier les mesures réalisées, sans lui promettre une absence totale de risque. La valeur future d’une maison dépendra du marché, de son état et de son exposition réelle. Un achat raisonné doit tenir compte de votre capacité financière et pratique à faire face à un événement exceptionnel, et pas seulement du coup de cœur initial.
Questions fréquentes supplémentaires
Une maison éloignée d’une rivière peut-elle être concernée ? Oui, le ruissellement sur des terrains en pente peut atteindre des rues et des bâtiments éloignés des cours d’eau.
Une cave sèche lors d’une visite suffit-elle à rassurer ? Non, une visite ponctuelle ne renseigne pas sur tous les événements passés ou possibles. Peut-on faire des travaux de protection sans autorisation ? Cela dépend de la nature des travaux et du contexte local ; demandez conseil à la commune. Faut-il vérifier l’assurance avant l’achat ? Oui, obtenir des conditions écrites avant l’engagement permet d’éviter de mauvaises surprises. Une carte officielle suffit-elle à fixer le prix ?
Non, il faut également examiner l’état technique, les coûts prévisibles et les caractéristiques du marché. Enfin, qui peut aider ? Le notaire, l’assureur, le service urbanisme et un expert du bâtiment apportent des éclairages complémentaires.
Conclusion
Avant d’acheter une maison en zone inondable en Wallonie en 2026, consultez les cartes officielles, faites examiner le dossier par un notaire et demandez des confirmations écrites aux professionnels concernés. Une décision éclairée repose sur le croisement de la cartographie, de l’historique du logement, de son état réel et des conditions d’assurance.
Zone inondable Wallonie 2026 : comparer les preuves sans chercher une garantie absolue
Une décision d’achat doit rapprocher la carte officielle, l’histoire du bâtiment, sa configuration et les réponses des professionnels. Chaque source répond à une question différente. Une carte renseigne un aléa selon sa méthode ; un dossier de sinistre décrit un événement ; une visite montre des éléments visibles à une date donnée. Pour une zone inondable Wallonie 2026, aucun de ces éléments ne doit être présenté seul comme une garantie d’absence de dommage futur.
La Wallonie précise notamment que l’absence d’une zone ou d’un axe sur la carte n’assure pas qu’un endroit soit à l’abri de toute inondation. La carte ne couvre pas toutes les hypothèses accidentelles. Ces limites justifient les autres vérifications, même lorsqu’une adresse semble hors zone colorée. Consultez la présentation officielle de la carte d’aléa pour comprendre ce qu’elle représente.
Conservez une capture ou un extrait avec la date, l’adresse et la couche consultée. Si vous comparez deux maisons, utilisez les mêmes informations et ne mélangez pas une carte de débordement avec une observation de ruissellement. Posez à la commune les questions qui concernent votre projet d’aménagement ; les informations sur le bâtiment existant ne préjugent pas de la faisabilité de tous les travaux futurs.
Documenter les réparations après un événement
Si le vendeur mentionne un sinistre, demandez les dates, les espaces touchés, les travaux et les pièces disponibles. Une peinture récente ne permet pas d’évaluer à elle seule le traitement d’un problème d’humidité. Faites examiner les matériaux, les installations techniques et les réparations par le professionnel compétent lorsque le dossier le justifie. L’objectif est de comprendre ce qui a été subi et ce qui a réellement été remis en état.
Dans un dossier zone inondable Wallonie 2026, distinguez les travaux réparant un dommage passé de ceux visant à réduire une vulnérabilité future. Un équipement de protection peut nécessiter un entretien, une alimentation ou une intervention humaine. Demandez ses limites, son coût de maintenance et les conditions d’utilisation. Ne transformez pas une amélioration en promesse que l’immeuble ne sera plus jamais touché.
Obtenir une réponse d’assurance exploitable
Transmettez à l’assureur les informations utiles sur le bien et les sinistres connus. Demandez une réponse correspondant à l’adresse, au bâtiment et aux garanties recherchées. Un tarif observé pour une autre maison ne décrit pas votre couverture. Faites préciser les franchises, les exclusions éventuelles, les limites et les mesures demandées avant de supposer que tout dommage lié à l’eau sera indemnisé.
Le calendrier compte aussi : vérifiez quand la couverture doit commencer selon les engagements pris et le transfert des risques. Une réponse commerciale générale ou une simulation incomplète ne remplace pas les conditions acceptées pour le contrat. Si un élément du dossier change, signalez-le. Une décision sur une zone inondable Wallonie 2026 doit intégrer une assurance effectivement disponible et comprise, sans la confondre avec une suppression du risque physique.
Chiffrer le scénario défavorable sans inventer sa probabilité
Il est difficile de décider lorsque seuls les travaux les plus visibles ont été évalués. Demandez quels postes seraient exposés : chauffage, électricité, revêtements, stockage et accès. Examinez le coût des mesures proposées, les contraintes d’entretien et les conséquences d’une indisponibilité temporaire du logement. Il ne s’agit pas de calculer un sinistre certain ni d’inventer une fréquence ; il s’agit de voir si le projet reste financièrement supportable en présence d’incertitudes identifiées.
Pour comparer deux biens, conservez séparément le prix, les travaux documentés et les dépenses encore inconnues. Un logement meilleur marché peut rester intéressant si les contraintes sont comprises et acceptées ; il peut aussi être incompatible avec votre budget ou votre usage. La zone inondable Wallonie 2026 doit être intégrée à la décision avec les autres caractéristiques du logement, sans rabais forfaitaire prétendument valable pour toutes les adresses.
Préparer la transmission du dossier
Avant la signature, remettez au notaire les réponses et les contradictions importantes. Faites clarifier les déclarations, les informations requises et les engagements proposés. Après l’achat, conservez les documents, les notices des équipements et les interventions effectuées. Cette trace facilite l’entretien, les échanges avec l’assureur et une future revente, sans obliger à reconstituer plusieurs années d’informations au dernier moment.
Sources officielles
- Service public de Wallonie — comprendre la carte de l’aléa d’inondation
- SPW Environnement — carte de l’aléa d’inondation
- Géoportail — cartographie officielle en vigueur
Article informatif, mis à jour pour 2026. Pour un bien précis, sollicitez l’avis du notaire, de la commune, de l’assureur et d’un expert du bâtiment.